Cyclone : comment protéger ta maison ou ton appartement
Un épisode El Niño s'installe et la saison cyclonique commence en novembre. Toiture, fenêtres, jardin, assurance : tout ce qu'il faut vérifier maintenant, pendant qu'il fait beau, pour que ton fare tienne le jour où le vent se lève.
Dans cet article
- Les phases d'alerte, et ce qu'elles veulent dire
- Pourquoi les toits en tôle s'envolent
- Renforcer ton toit avant novembre
- Fenêtres, baies vitrées et portes
- Le jardin et les abords
- En appartement
- Inondation et houle
- Le kit d'urgence
- L'assurance : le point que tout le monde oublie
- Après le cyclone
- Les questions qu'on me pose le plus
- Ce que je te conseille
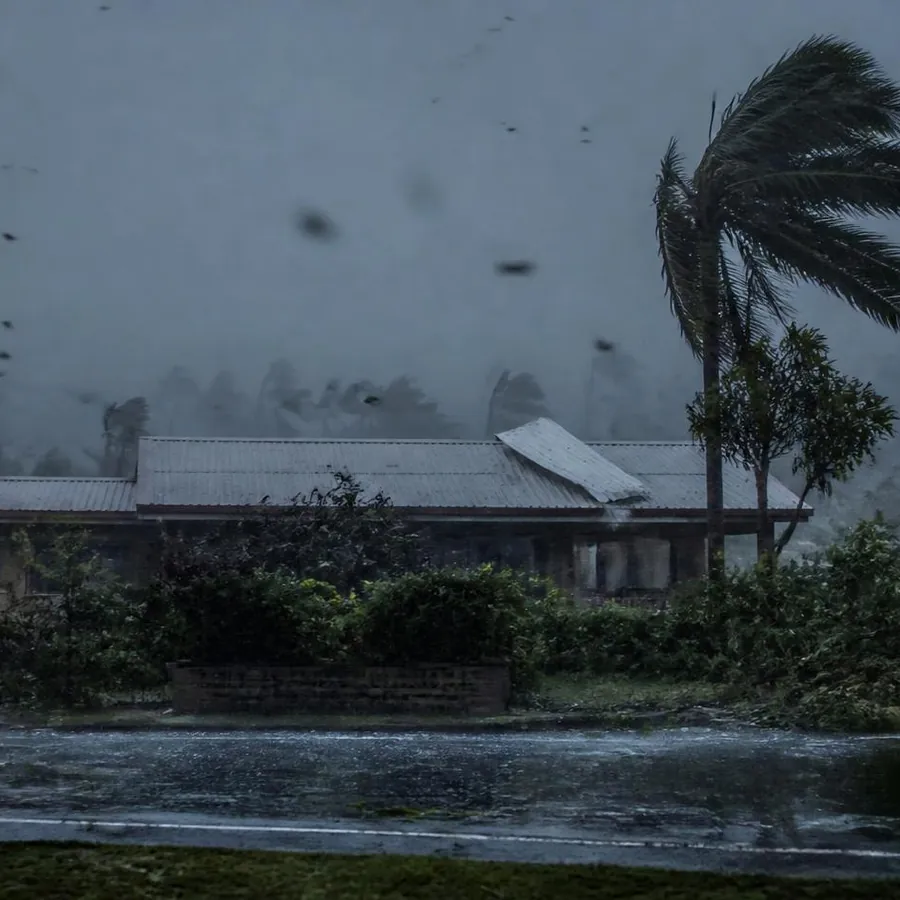
Le 8 octobre, le haut-commissariat a organisé un exercice grandeur nature autour d'un cyclone fictif baptisé Hina. Le message du haut-commissaire était clair : chacun doit se préparer à affronter un cyclone ici, en Polynésie. Et Météo-France Polynésie annonce des conditions El Niño pour octobre à décembre 2026 avec une probabilité de 100 %. Or les années El Niño sont celles où les cyclones descendent plus souvent jusqu'à nos îles.
Pas de panique pour autant. En 2015, El Niño avait été annoncé comme « le El Niño du siècle », et la Polynésie n'avait connu ni cyclone ni dépression, comme le rappelait la climatologue de Météo-France Polynésie sur Radio 1. On ne sait jamais à l'avance. C'est justement pour ça qu'on se prépare avant : une toiture se renforce quand il fait beau, pas quand l'alerte orange tombe et que toute l'île court à la quincaillerie.
Je vois passer beaucoup de maisons et d'appartements au fil de l'année, et l'état de la toiture est l'un des premiers points que je regarde. Voici tout ce qu'il faut vérifier, dans l'ordre, que tu sois propriétaire, locataire ou en copropriété.
Les phases d'alerte, et ce qu'elles veulent dire
En Polynésie, c'est le haut-commissaire, et lui seul, qui déclenche l'alerte cyclonique, sur proposition de Météo-France. L'alerte est donnée par zone : les Îles du Vent peuvent être en orange pendant que les Marquises restent en veille. Les phases sont les suivantes (dossier de presse du haut-commissariat, exercice cyclone) :
- Veille : la situation normale pendant la saison, de novembre à avril. C'est le moment de préparer la maison.
- Mise en garde cyclonique : une menace possible sur une partie de la Polynésie dans les 72 heures. Fais tes dernières courses et vérifie ton kit.
- Pré-alerte orange : le danger se précise, à moins de 48 heures. On récupère les enfants, on rentre tout ce qui traîne dehors, on renforce les ouvertures, on ne sort plus en mer.
- Alerte rouge : impact attendu dans les 12 à 18 heures, avec des vents moyens de plus de 100 km/h. L'interdiction de circuler est annoncée 6 heures avant d'entrer en vigueur. Tu t'installes dans la pièce la plus sûre de la maison, ou dans l'abri prévu par ta commune.
- Phase de sauvegarde : le cyclone est passé mais les dangers restent (fils à terre, routes coupées, inondations). L'interdiction de circuler peut être maintenue.
- Fin d'alerte : retour à la veille.
Un piège à connaître : ces niveaux d'alerte cyclonique n'ont rien à voir avec les vigilances météo habituelles. Tu peux être en vigilance verte et en pré-alerte orange en même temps. Et le haut-commissariat le rappelle : un cyclone est souvent précédé d'un temps relativement beau. Ne te fie pas au ciel.
Pourquoi les toits en tôle s'envolent
On imagine le vent qui « pousse » sur la maison. En réalité, le danger vient surtout d'en dessous. Quand le vent passe sur un toit, il crée une dépression au-dessus, comme sur une aile d'avion : la tôle est aspirée vers le haut. Et si le vent arrive à s'engouffrer sous la toiture, par un débord trop long, une rive mal fermée ou une fenêtre qui casse, il pousse en plus depuis l'intérieur. Les deux forces s'additionnent.
C'est pour ça que les tôles partent presque toujours par les mêmes endroits : les bords. Le faîtage, les rives, le bas de pente et les angles sont les zones où le vent tire le plus fort. Une première tôle se soulève, le vent s'engouffre dessous, et la toiture se déroule comme une boîte de sardines. Les deux autres causes classiques : des tôles clouées au lieu d'être vissées, et des fixations rongées par la rouille, surtout en bord de mer.
Renforcer ton toit avant novembre
Bon à savoir : en Polynésie, les règles paracycloniques s'appliquent à tout le territoire. Depuis deux arrêtés de 1983, l'année des cinq cyclones, les constructions doivent être capables de résister à des vents de 204 km/h, selon les règles de calcul NV 65 (rappel du règlement du PPR de Punaauia, 2024). Mais une maison ancienne, une extension faite sans permis ou une toiture refaite à la va-vite n'ont pas forcément été pensées pour ça.
Pour le concret, la référence la plus détaillée est la série de fiches « paracycloniques » publiées par le CSTB pour les ministères du Logement et des Outre-mer. Elles ont été écrites pour les Antilles, La Réunion et Mayotte, pas pour la Polynésie, mais ce sont les règles de l'art en outre-mer. Voici ce qu'elles disent pour une couverture en tôle :
- Des vis, jamais de clous. Sur une charpente bois, des tirefonds d'au moins 6 mm × 100 mm. Sur une charpente métallique, des vis autoperceuses d'au moins 5,5 × 60 mm. Toujours en sommet d'onde, avec une rondelle d'étanchéité, et chaque tôle tenue sur au moins trois pièces de charpente.
- Plus de fixations sur les bords. Pour une tôle ondulée, une onde sur trois en partie courante, mais une onde sur deux au faîtage, en bas de pente, en rive et sur les arêtes. C'est là que tout se joue.
- Faîtières et bandes de rive bien tenues, avec des fixations tous les 30 cm au plus, qui vont jusqu'à la charpente.
- Des débords courts. Sur les côtés du toit, pas de débord ; en bas de pente, 10 cm sans renfort, 50 cm au maximum avec une charpente prolongée. Un grand débord de terrasse non renforcé, c'est une voile.
- Des closoirs en mousse au faîtage et en rive, pour empêcher l'air de s'engouffrer sous la tôle.
- Une tôle assez épaisse (0,75 mm au minimum en acier) et, en bord de mer, des fixations en inox A4 qui ne rouillent pas.
- Une toiture à quatre pans résiste mieux qu'une toiture à deux pans, avec une pente idéale autour de 30°.
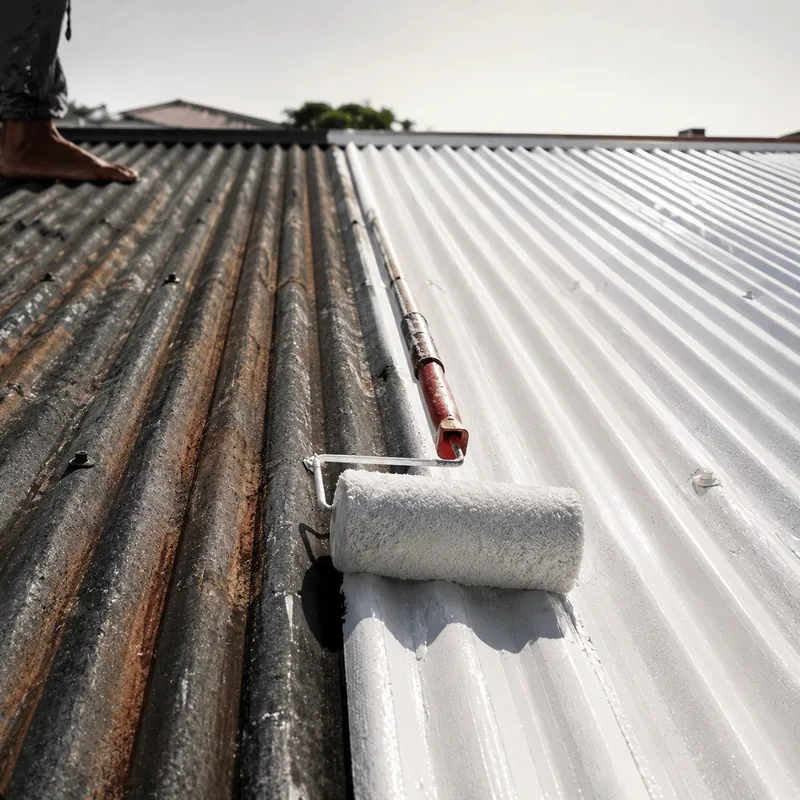
Concrètement, avant novembre : monte voir (ou fais monter quelqu'un), cherche les vis desserrées ou rouillées, les tôles qui bougent, les rives qui baillent, et remplace ce qui doit l'être. Pour les vrais travaux, prends un couvreur assuré en décennale et demande-lui un devis écrit. Et pense à l'assurance : les assureurs polynésiens demandent eux aussi une toiture vissée et une charpente solidaire des murs pour couvrir le risque cyclone.
Fenêtres, baies vitrées et portes
Une baie vitrée qui explose, c'est le vent qui entre dans la maison, et la pression qui pousse la toiture par en dessous. Protéger les ouvertures protège donc aussi le toit.
- Si tu changes tes menuiseries, choisis des fenêtres classées « cycloniques » et du verre feuilleté, fixées solidement dans les murs.
- Sinon, prépare dès maintenant des panneaux de bois (type OSB ou contreplaqué) découpés à la taille de chaque baie, numérotés, avec les vis et les fixations prévues. Le jour de la pré-alerte orange, tu n'auras plus qu'à les poser.
- Vérifie que tes volets ferment bien et que leurs ferrures ne sont pas rouillées.
Et le scotch en croix sur les vitres ? Certaines fiches officielles des Antilles le recommandent encore, mais le service météo américain (NOAA) est catégorique : il n'apporte aucune protection et peut même produire de plus gros éclats. Ne compte pas dessus : c'est un panneau qu'il te faut.
Le jardin et les abords
Pendant un cyclone, tout ce qui traîne devient un projectile. Le haut-commissariat parle carrément de « projectiles meurtriers ».
- Élague les branches qui surplombent la maison, les fils électriques ou la route, avant le début de la saison. Pour abattre un arbre, renseigne-toi d'abord : à Punaauia, par exemple, le PPR demande l'avis de la Direction de l'agriculture.
- Fais tomber les noix de coco des cocotiers proches de la maison, des voitures ou du passage : à 150 km/h, une noix fait de gros dégâts.
- Rentre ou attache tout ce qui peut s'envoler : mobilier de jardin, pots, tôles qui traînent, planches, poubelles, jouets.
- Ancre et leste tes citernes et cuves, et vérifie les fixations de tes panneaux solaires et de ta parabole.
- Gare ta voiture loin des arbres et hors des zones qui inondent.
En appartement
Un appartement en étage risque moins l'inondation, mais pas le vent. Vide ton balcon ou ta terrasse : plantes, chaises, barbecue, tout rentre à l'intérieur. Repère la pièce la plus sûre, sans grande baie vitrée, souvent un couloir ou une salle de bain. Et ferme bien les volets.
Pour les parties communes (toiture de l'immeuble, élagage, objets sur le toit, local poubelles), c'est la copropriété qui agit. N'hésite pas à poser la question à ton syndic avant novembre : quand la toiture a-t-elle été vérifiée pour la dernière fois ? Si tu prépares un achat en copropriété, c'est d'ailleurs une très bonne question à poser avant de signer, avec la lecture des derniers procès-verbaux d'assemblée.
Inondation et houle
Un cyclone, ce n'est pas que du vent. Le haut-commissariat rappelle que la surélévation de la mer peut atteindre plusieurs mètres, et que la houle cyclonique peut dépasser la dizaine de mètres, avec des effets ressentis bien avant l'arrivée du cyclone. Les fortes pluies, elles, provoquent inondations, éboulements et glissements de terrain.
- Vérifie si ton bien est dans une zone exposée : les plans de prévention des risques (PPR) cartographient les zones d'inondation, de mouvement de terrain et de submersion marine. Toutes les communes n'en ont pas encore, mais ta mairie peut te renseigner.
- En rez-de-chaussée, monte en hauteur ce qui craint l'eau : électroménager, papiers, électronique. Le PPR de Punaauia préconise par exemple des batardeaux sur les ouvertures basses et des clapets anti-retour sur les eaux usées dans les zones les plus exposées.
- Mets tes papiers importants (actes, contrat d'assurance, pièces d'identité) dans une pochette étanche, et prends-les en photo.
Le kit d'urgence
À préparer dès maintenant, dans un sac ou une caisse facile à attraper, d'après les consignes du haut-commissariat et de Météo-France Polynésie :
- de l'eau potable et des vivres qui se conservent, pour plusieurs jours ;
- une radio à piles, des lampes torches et des piles de rechange ;
- une trousse de pharmacie et tes médicaments habituels ;
- des outils de base, des vêtements de rechange ;
- tes documents importants dans une pochette étanche, un peu d'argent liquide ;
- un téléphone chargé et une batterie externe ;
- le plein de la voiture, et le carburant stocké en lieu sûr.
Renseigne-toi aussi auprès de ta mairie sur l'abri paracyclonique le plus proche et sur le plan communal de sauvegarde. Les prévisions officielles sont sur meteo.pf.
L'assurance : le point que tout le monde oublie
C'est le point le plus important de cet article, et le plus méconnu des personnes qui arrivent de métropole : le régime « catastrophes naturelles » ne s'applique pas en Polynésie. Le droit de l'assurance y est une compétence du Pays, et il n'existe pas d'assurance obligatoire contre les risques naturels (réponse ministérielle à l'Assemblée nationale, et règlement du PPR de Punaauia). En clair, il n'y aura pas d'arrêté « catastrophe naturelle » qui déclenche une indemnisation automatique.
- La garantie cyclone est facultative. Selon les contrats, elle est incluse ou en option, souvent réservée aux constructions en dur. Ressors ton contrat multirisque habitation et cherche les mots « tempête, ouragan, cyclone ». Pas de mention, pas de couverture.
- Assure-toi avant la saison. Lors d'alertes passées, certaines compagnies ont gelé les nouveaux contrats. Le jour où l'alerte tombe, il est trop tard.
- Locataire ? Le cyclone est un cas de force majeure : ton propriétaire n'est pas responsable de tes meubles. Il te faut ta propre assurance, avec la garantie cyclone.
- Regarde la franchise et les conditions (toiture vissée, charpente solidaire des murs), et demande à ton assureur ce qui se passe si ta construction n'est pas conforme.
J'ai détaillé tout ça dans mon article sur l'assurance habitation à Tahiti : lis-le avant novembre, contrat en main.
Après le cyclone
- Sécurité d'abord. Attention à l'œil du cyclone : l'accalmie est trompeuse, le vent repart brutalement dans l'autre sens. Respecte l'interdiction de circuler tant qu'elle est maintenue, ne t'approche pas des fils électriques tombés et signale-les, évite les rivières, bois de l'eau potable.
- Photographie tout avant de nettoyer ou de jeter : toiture, murs, meubles, appareils. Garde les factures.
- Déclare le sinistre vite. Le délai dépend de ton contrat : chez AXA Polynésie, par exemple, c'est 5 jours ouvrés. Limite les dégâts (bâche sur le toit), mais attends le passage de l'expert avant les vraies réparations.
- Les aides. Le gouvernement peut déclarer l'état de calamité naturelle, ce qui débloque des aides d'urgence. Une loi du pays de 2018 prévoit des aides à la reconstruction de la résidence principale, et l'aide de l'OPH à l'amélioration de l'habitat peut monter jusqu'à 2 000 000 F en matériaux après une calamité, sous conditions de ressources. L'État dispose aussi d'un fonds de secours pour les biens non assurés. Renseigne-toi auprès de ta mairie : c'est elle qui recense les dégâts et les besoins.
- Méfie-toi des faux artisans qui passent proposer de refaire ton toit dans l'heure. Exige un devis écrit et daté, vérifie l'entreprise et son assurance décennale, et ne paie pas tout d'avance.
Les questions qu'on me pose le plus
Mon assurance habitation couvre-t-elle forcément les cyclones ?
Non. En Polynésie, la garantie cyclone est facultative et le régime « catastrophes naturelles » de métropole ne s'applique pas. Cherche dans ton contrat les mots « tempête, ouragan, cyclone » et, s'ils n'y sont pas, appelle ton assureur avant novembre.
Faut-il mettre du scotch sur les vitres ?
Ce n'est pas une protection : le service météo américain explique que le scotch ne protège pas et peut même créer de plus gros éclats. Prépare plutôt des panneaux de bois découpés à la taille de tes baies, prêts à être vissés.
Je suis locataire : qui paie si mes affaires sont abîmées ?
Toi, via ta propre assurance. Le cyclone est un cas de force majeure, ton propriétaire n'est pas responsable de tes biens. Vérifie que ton contrat comprend bien la garantie cyclone.
Le cyclone peut-il faire baisser la valeur de ma maison ?
Une maison qui a souffert et n'a pas été remise en état, oui. À l'inverse, une toiture récente, vissée, bien entretenue, avec des factures à l'appui, rassure les acheteurs et leur banque. C'est un vrai argument de vente au fenua.
Ce que je te conseille
Prends un samedi matin d'octobre pour faire le tour de ta maison, la liste de cet article à la main : toiture, rives, ouvertures, arbres, citernes, papiers, contrat d'assurance. Ce qui se règle en une heure aujourd'hui peut t'éviter des mois de travaux et de démarches.
Et si tu as un projet de vente ou d'achat, garde en tête que l'état de la toiture et des boiseries fait partie des points qu'un acheteur, son banquier et son assureur regardent de près. Si tu veux savoir ce que vaut ton bien aujourd'hui, et ce qui pourrait faire monter son prix, on peut regarder ça ensemble.
Pour vérifier et aller plus loin
Les sources officielles sur ce sujet :
- Météo-France Polynésie : prévisions et bulletins cycloniques
- Haut-commissariat : les phases d'alerte cyclonique (dossier de presse)
- Haut-commissariat : brochure des consignes cyclone, en français et en tahitien
- Règlement du PPR de Punaauia (2024) : règles paracycloniques et submersion
- Fiche paracyclonique « Couverture » du CSTB (outre-mer)
- Aide à l'amélioration de l'habitat (OPH / DHV)
Demande l'analyse stratégique de ton bien
Ce que vaut vraiment ta maison ou ton appartement aujourd'hui, ce qui pèse sur son prix (toiture, état, zone à risques) et ce qui pourrait le faire monter. Gratuite, sans engagement. Et si le bon choix est d'attendre, on te le dira franchement.