Passer par un courtier : combien ça te fait gagner
Plus de 2 millions sur un prêt de 30 millions, et pas seulement grâce au taux. Le détail de chaque ligne qu'il négocie pour toi.

Dans cet article
- Le taux : moins spectaculaire qu'on croit
- L'assurance emprunteur : le vrai gisement
- La garantie : hypothèque ou cautionnement
- Les clauses qu'on lit le jour où on vend
- Le calcul complet, sur un cas réel
- Le temps et les nerfs, ce que le tableau ne montre pas
- Le certificat emprunteur, l'argument que personne n'utilise
- Il ne s'occupe pas que de ton achat
- Et ses honoraires, alors ?
- Les questions qu'on me pose le plus
- L'interview : Sulivan Langa-Mora, Mini Taux
- Ce que je te conseille
« Le courtier ? C'est pour ceux qui n'ont pas un bon dossier. » C'est ce qu'on entend, et c'est faux. Sur un prêt de 30 millions, ce qu'un courtier va chercher représente plus de 2 millions de francs sur la durée. Pas en négociant le taux, ou pas seulement.
Voici, ligne par ligne, ce qu'il négocie réellement, et ce que chaque ligne pèse.
Le taux : moins spectaculaire qu'on croit
Commençons par celle dont tout le monde parle. Un demi-point arraché, ça arrive, mais c'est rare et ça dépend de la période. Ce qui se décroche souvent, c'est 0,25 ou 0,3 point.
Ce n'est pas rien : sur 30 millions empruntés sur vingt ans, 0,3 point représente 4 470 F de mensualité en moins, soit un peu plus d'un million sur la durée du prêt. Mais si tu t'arrêtes là, tu passes à côté du plus gros.
L'assurance emprunteur : le vrai gisement
C'est la ligne que personne ne regarde et c'est celle qui pèse le plus lourd. L'assurance de la banque est standard, calculée sur le capital emprunté, et rarement discutée au moment de la signature parce que l'attention est ailleurs.
Sur les mêmes 30 millions, une assurance à 0,36 % coûte 9 000 F par mois. La même couverture négociée à 0,15 % en coûte 3 750. L'écart, 5 250 F par mois, dépasse celui du taux. Sur vingt ans, c'est 1 260 000 F.
L'assurance pèse plus lourd que le taux. C'est la ligne que presque personne ne négocie, et c'est celle qui coûte le plus cher.
La garantie : hypothèque ou cautionnement
Pour garantir ton prêt, la banque peut prendre une hypothèque ou passer par un organisme de cautionnement. Ce n'est pas un détail : sur un prêt de 30 millions, l'hypothèque ajoute environ 90 000 F de frais chez le notaire le jour de la signature, et elle coûte une seconde fois à la revente, avec la mainlevée.
Attention à l'idée reçue : à l'entrée, le cautionnement coûte à peu près la même chose qu'une hypothèque. La différence est à la sortie. Pas de mainlevée à payer le jour où tu revends, et une partie des sommes versées peut te revenir si ton crédit s'est déroulé sans incident de paiement. Sur la durée, c'est donc souvent l'option la moins chère, mais il faut la demander : les banques ne la proposent pas spontanément. Pour les fonctionnaires, la CASDEN en fait même son standard. Le détail est dans le guide du primo-accédant, et l'impact sur ta facture chez le notaire dans l'article sur les frais de mutation.
Les clauses qu'on lit le jour où on vend
Un prêt ne se juge pas seulement sur sa mensualité. Deux clauses décident de ce qui se passera si ta vie change.
- Les indemnités de remboursement anticipé. Le jour où tu revends avant la fin, elles se paient. C'est la mauvaise surprise classique du vendeur, découverte au moment du décompte.
- La modularité et la transférabilité. Baisser ses mensualités en cas de coup dur, mettre son crédit en pause quelques mois, emporter son prêt sur un autre bien : tout cela se négocie à l'entrée et jamais après. La durée de la pause aussi se discute, et le jour où tu en as besoin, tu es bien content de l'avoir obtenue quand tout allait bien.
Ajoute les frais de dossier, souvent négociables eux aussi, et tu as la liste complète de ce qu'un courtier met sur la table pendant que toi, tu regardes le taux.
Le calcul complet, sur un cas réel
Un prêt de 30 millions sur vingt ans. À gauche, ce qu'on obtient en allant voir sa banque tout seul ; à droite, ce qu'un bon dossier bien défendu peut donner.
| Poste | Seul | Bien négocié |
|---|---|---|
| Mensualité du prêt | 166 379 F | 161 910 F |
| Assurance emprunteur | 9 000 F | 3 750 F |
| Total mensuel | 175 379 F | 165 660 F |
| Coût total sur 20 ans | 42 091 000 F | 39 758 000 F |
| Écart | 9 719 F par mois, 2 332 000 F sur la durée | |
Et ce tableau ne compte ni l'hypothèque évitée, ni la mainlevée économisée à la revente, ni les frais de dossier. Tu peux refaire le calcul avec tes propres chiffres dans le simulateur de capacité d'emprunt.
Le temps et les nerfs, ce que le tableau ne montre pas
Tout ce qui précède se compte en francs. Le reste ne se chiffre pas, et c'est pourtant ce dont mes clients me parlent le plus.
Emprunter, tu le fais une fois dans ta vie, peut-être deux. Lui le fait tous les jours. Concrètement, seul, voilà ton parcours : tu demandes un rendez-vous, tu l'obtiens dans une à deux semaines, tu y vas, il manque une pièce. Tu la réunis, tu reprends rendez-vous, tu relances parce que personne ne te rappelle. Puis tu recommences dans la deuxième banque, et dans la troisième, parce qu'il faut bien les consulter toutes les trois si tu veux comparer quelque chose. Compte les semaines.
Lui a un interlocuteur dédié dans chaque établissement, quelqu'un qui lui répond parce que c'est son métier de traiter avec lui. Il consulte systématiquement les trois banques du territoire, pas seulement la tienne, et il travaille aussi avec des partenaires nationaux. Chez Mini Taux, l'étude est offerte et sans engagement, avec un rappel promis sous 24 heures, et le rendez-vous se fait où tu veux : chez toi, à ton bureau ou en visio.
Il y a mieux : avec ton dossier complet sous les yeux, il sait tout de suite si ton financement passe ou non. Pas dans trois semaines. Quand tu dois te positionner sur un bien qui intéresse trois autres acheteurs, cette réactivité vaut parfois plus que le dixième de point.
Et il ne te lâche pas après l'accord : il t'accompagne à la banque pour la signature de l'offre de prêt et pour les démarches qui suivent. Ce n'est pas un luxe le jour où on te tend trente pages à parapher.
Le certificat emprunteur, l'argument que personne n'utilise
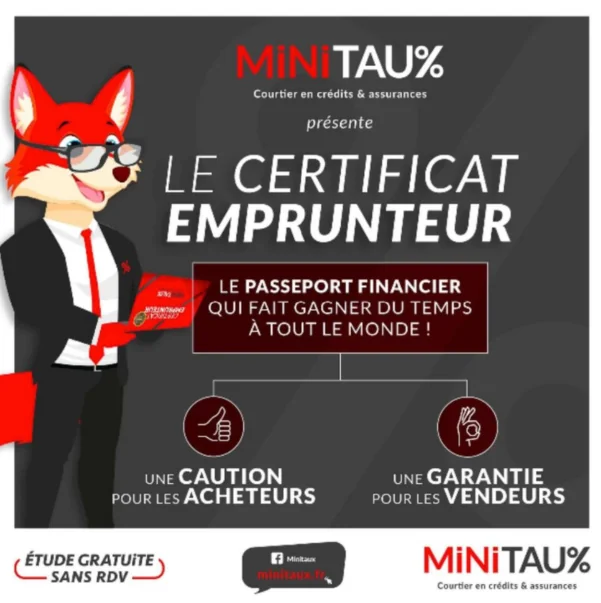
Il existe un document dont presque aucun acheteur ne se sert, et c'est dommage : le certificat emprunteur. Le courtier étudie ton dossier et atteste que ta capacité d'emprunt est validée. Un passeport financier, en somme.
Côté acheteur, il te fait gagner du temps. Côté vendeur, il change tout, et là je parle en tant que conseillère immobilier.
Parce que le pire, pour un vendeur, c'est l'ascenseur émotionnel. Il croit avoir vendu. Il l'annonce à sa famille, il commence à chercher son prochain logement, il pose des options. Et deux mois, deux mois et demi plus tard, le crédit de l'acheteur est refusé. Retour à la case départ : le bien revient sur le marché, où il a déjà été vu et revu par tous ceux qui cherchaient. Et ceux qui le redécouvrent se posent tous la même question : pourquoi celui-là est-il revenu ? Ils en concluent qu'il y a un problème quelque part, sur le bien ou sur son prix, alors que le seul problème venait du financement de quelqu'un d'autre. Pendant ce temps, les projets du vendeur sont restés en suspens.
Quand une offre arrive accompagnée d'un certificat emprunteur, ce risque s'effondre. C'est le premier document que je regarde, et c'est un vrai levier de négociation : à prix égal, un dossier certifié passe devant. Si tu achètes, demande-le. Si tu vends, réclame-le.
Il ne s'occupe pas que de ton achat
On pense au courtier au moment d'acheter, et on l'oublie ensuite. C'est dommage, parce que si tu es déjà propriétaire, c'est peut-être là que tu as le plus à gagner, et tout de suite.
- Le crédit immobilier au sens large : l'achat, mais aussi la construction et les travaux de rénovation.
- La renégociation de ton prêt en cours. Si tu as emprunté à une période moins favorable, la question mérite d'être posée, calcul à l'appui.
- La renégociation de ton assurance emprunteur, y compris sur un prêt déjà en cours. Souviens-toi du chiffre plus haut : c'est la ligne qui pèse le plus lourd, et elle se change sans changer de banque.
- Le regroupement de crédits, pour rassembler des crédits existants de toute nature en une seule mensualité, avec le cas échéant une demande de trésorerie.
Autrement dit, tu n'as pas besoin d'un projet d'achat pour aller le voir. Un prêt signé il y a cinq ans suffit largement.
Et ses honoraires, alors ?
C'est la question qui bloque, et la réponse surprend presque tout le monde : au moment où tu le consultes, tu n'as rien à sortir de ta poche. Un courtier travaille comme un agent immobilier, il n'est payé qu'à la fin. Pour moi, c'est l'acte authentique. Pour lui, c'est le déblocage du prêt. Tant que rien n'est signé, l'étude de ton dossier, les simulations et les conseils ne te coûtent rien.
Et le jour où ses honoraires sont dus, ils sont intégrés au crédit. Tu ne les débourses donc pas davantage à la signature : ils entrent dans le financement, au même titre que le reste.
Demande-les quand même au premier rendez-vous, par principe, et compare-les aux chiffres du tableau. Si son travail te fait gagner deux millions sur la durée de ton prêt, la question n'est plus de savoir s'il coûte quelque chose.
La vraie question à lui poser est différente : quelles banques il travaille en Polynésie, ce qu'il négocie exactement au-delà du taux, et ce qu'il obtient pour un profil comme le tien.
Les questions qu'on me pose le plus
Un courtier, c'est réservé aux dossiers difficiles ?
Non, et c'est plutôt l'inverse. Un bon dossier est celui sur lequel la négociation a le plus de marge, parce que les banques se le disputent. Le courtier sert surtout à les mettre en concurrence, ce qu'un particulier fait rarement sur les trois établissements de la place.
À quel moment faut-il le voir ?
Avant de faire une offre d'achat, pas après. Un accord de principe solide rend ton offre plus crédible face au vendeur, et c'est à ce moment-là que toutes les marges existent encore.
Sur quoi négocie-t-il, à part le taux ?
L'assurance emprunteur, souvent le plus gros gisement, les frais de dossier, la garantie du prêt, et les conditions de remboursement anticipé. Ce sont les lignes qu'on découvre trop tard, le jour où on revend.
Combien coûte un courtier ?
Il se rémunère au dossier. Demande le montant dès le premier rendez-vous, puis compare-le à ce que la négociation te fait gagner sur la durée du prêt : sur un prêt de 30 millions, l'écart se compte en millions.
Quel profil a le plus à gagner à passer par un courtier ?
Celui qui emprunte gros et longtemps, parce que chaque dixième de point se multiplie par la durée. Celui qui a un profil atypique aussi : indépendant, revenus variables, expatrié, ou déjà propriétaire d'un locatif. Celui qui a le moins à y gagner, c'est l'emprunteur déjà très bien placé dans sa banque depuis quinze ans, avec un petit montant et une durée courte.
L'erreur numéro un des acheteurs ?
Ne comparer que le taux. C'est la ligne la plus visible et rarement celle qui coûte le plus. Juste derrière : signer l'assurance proposée par la banque sans la faire jouer, et ne pas lire les clauses de remboursement anticipé le jour de l'offre, alors que ce sont elles qui décideront de ce que tu paieras si ta vie change.
Puis-je négocier seul ?
Bien sûr. Il faut démarcher les trois banques, comparer les assurances à garanties égales et lire les clauses de ton offre. C'est un vrai travail, que le courtier fait tous les jours.
L'interview : Sulivan Langa-Mora, courtier chez Mini Taux
Plutôt que de te donner ma version, j'ai posé directement la question au courtier avec qui je travaille. Voici ses réponses, telles qu'il me les a données.
Courtier en crédits et assurances, Mini Taux
Sur les six derniers mois, quel écart de taux tu obtiens vraiment par rapport à un client qui démarche seul ?
« En moyenne, j'obtiens une décote de 0,3 à 0,5 point de taux par rapport à ce qu'un client obtient seul en démarchant sa banque, un peu plus pour les primo-accédants ou les dossiers à fort potentiel. Sur un prêt de vingt ans, cet écart représente plusieurs centaines de milliers de francs d'économie sur la durée totale du crédit. »
L'assurance emprunteur : quel taux la banque propose par défaut, et jusqu'où tu descends ?
« Le plus souvent, la banque propose son "contrat groupe", en général entre 0,30 % et 0,40 % du capital emprunté par an. Grâce à la délégation d'assurance, possible à tout moment avec la loi Lemoine, il est fréquent de descendre à 0,10-0,15 %, voire moins pour un profil jeune sans antécédent médical. Sur un prêt de plusieurs millions de francs étalé sur vingt ans, cet écart représente souvent plus d'économies que la négociation du taux lui-même. »
« Cet écart [sur l'assurance] représente souvent plus d'économies que la négociation du taux lui-même. » Sulivan Langa-Mora, Mini Taux
Cautionnement ou hypothèque : qu'est-ce que tu obtiens, et pourquoi les banques ne le proposent pas d'elles-mêmes ?
« En Polynésie, l'hypothèque reste souvent la solution par défaut proposée par les banques, faute d'organisme de cautionnement aussi développé qu'en métropole. Or l'hypothèque génère des frais de notaire et de mainlevée à la revente, des coûts que le client ne voit qu'après. De mon côté, j'oriente vers l'alternative la moins coûteuse quand elle existe, ce que la banque n'a pas forcément intérêt à faire. »
Les indemnités de remboursement anticipé : qu'est-ce qui se négocie, et qu'est-ce qui ne se négocie jamais ?
« Ce qui se négocie à la signature, c'est la suppression ou le plafonnement des indemnités de remboursement anticipé, particulièrement utile en cas de revente ou de rachat de crédit à venir. »
Quel profil a le plus à gagner à passer par toi, et lequel n'en a pas vraiment besoin ?
« Le courtage change vraiment la donne pour les primo-accédants, les indépendants et professions libérales, les dossiers à revenus atypiques, et les acheteurs pressés par un compromis déjà signé. »
Comment tu es rémunéré, et à quel moment le client paie ?
« L'étude de financement est entièrement gratuite, je l'établis avant tout engagement du client. Mes honoraires ne sont dus qu'une fois le prêt obtenu, et ils sont calculés en fonction du montant du prêt : tu ne paies donc jamais pour une recherche qui n'aboutit pas. Je ne suis payé qu'à la signature chez le notaire. »
L'erreur numéro un que tu vois chez les acheteurs polynésiens ?
« Les erreurs les plus fréquentes, c'est de faire confiance à sa banque parce qu'on y est client depuis plusieurs années, en pensant pouvoir obtenir de meilleures conditions sans même les demander ailleurs. L'autre erreur, c'est de sous-estimer les frais annexes, frais de notaire, de garanties, de dossier, dans le calcul du budget global. »
Ce que je te conseille
Ne va pas voir un courtier après avoir signé une offre. Va le voir avant de faire une offre d'achat, parce que c'est à ce moment-là que tout se joue : ta capacité réelle, la solidité de ton dossier face au vendeur, et les marges de négociation qui existent encore.
Et si tu veux un contact, le voici. Si je te donne son nom plutôt qu'un autre, c'est parce qu'il travaille en toute transparence, comme j'essaie de le faire moi-même. C'est quelqu'un de confiance, et c'est pour ça que j'ai choisi de travailler avec lui. Tu l'appelles directement.
Mini Taux, courtier en crédits et assurances
87 35 45 20 · sulivan.langa-mora@minitaux.fr
minitaux.fr · étude gratuite, sans rendez-vous
Les chiffres de cet article sont des ordres de grandeur calculés sur un prêt de 30 millions sur vingt ans, avec les repères utilisés dans mes simulateurs. Les taux, les assurances et les conditions varient selon les banques, la période et ton profil : seul un courtier ou ta banque peut te donner ton chiffre.
Pour vérifier et aller plus loin
Les sites officiels polynésiens sur ce sujet :
L'autre moitié, c'est trouver le bien qui vaut ce prêt
Dis-moi ce que tu cherches et dans quel secteur : je te dis ce que le marché propose vraiment, à quel prix, et ce qui se négocie. Appelle-moi au 87 34 11 82.